Perukirjan malli – mitä perukirja sisältää?
Päivitetty · Sisällöstä vastaa Koodisto Digital
Perukirjan malli auttaa ymmärtämään, mitä tietoja perukirjaan merkitään. Perukirjalla ei ole virallista lomaketta, mutta Verohallinto edellyttää tietyt vähimmäistiedot. Alla käymme läpi perukirjan rakenteen kohta kohdalta.
Perukirjan pohja ja esimerkki PDF:nä
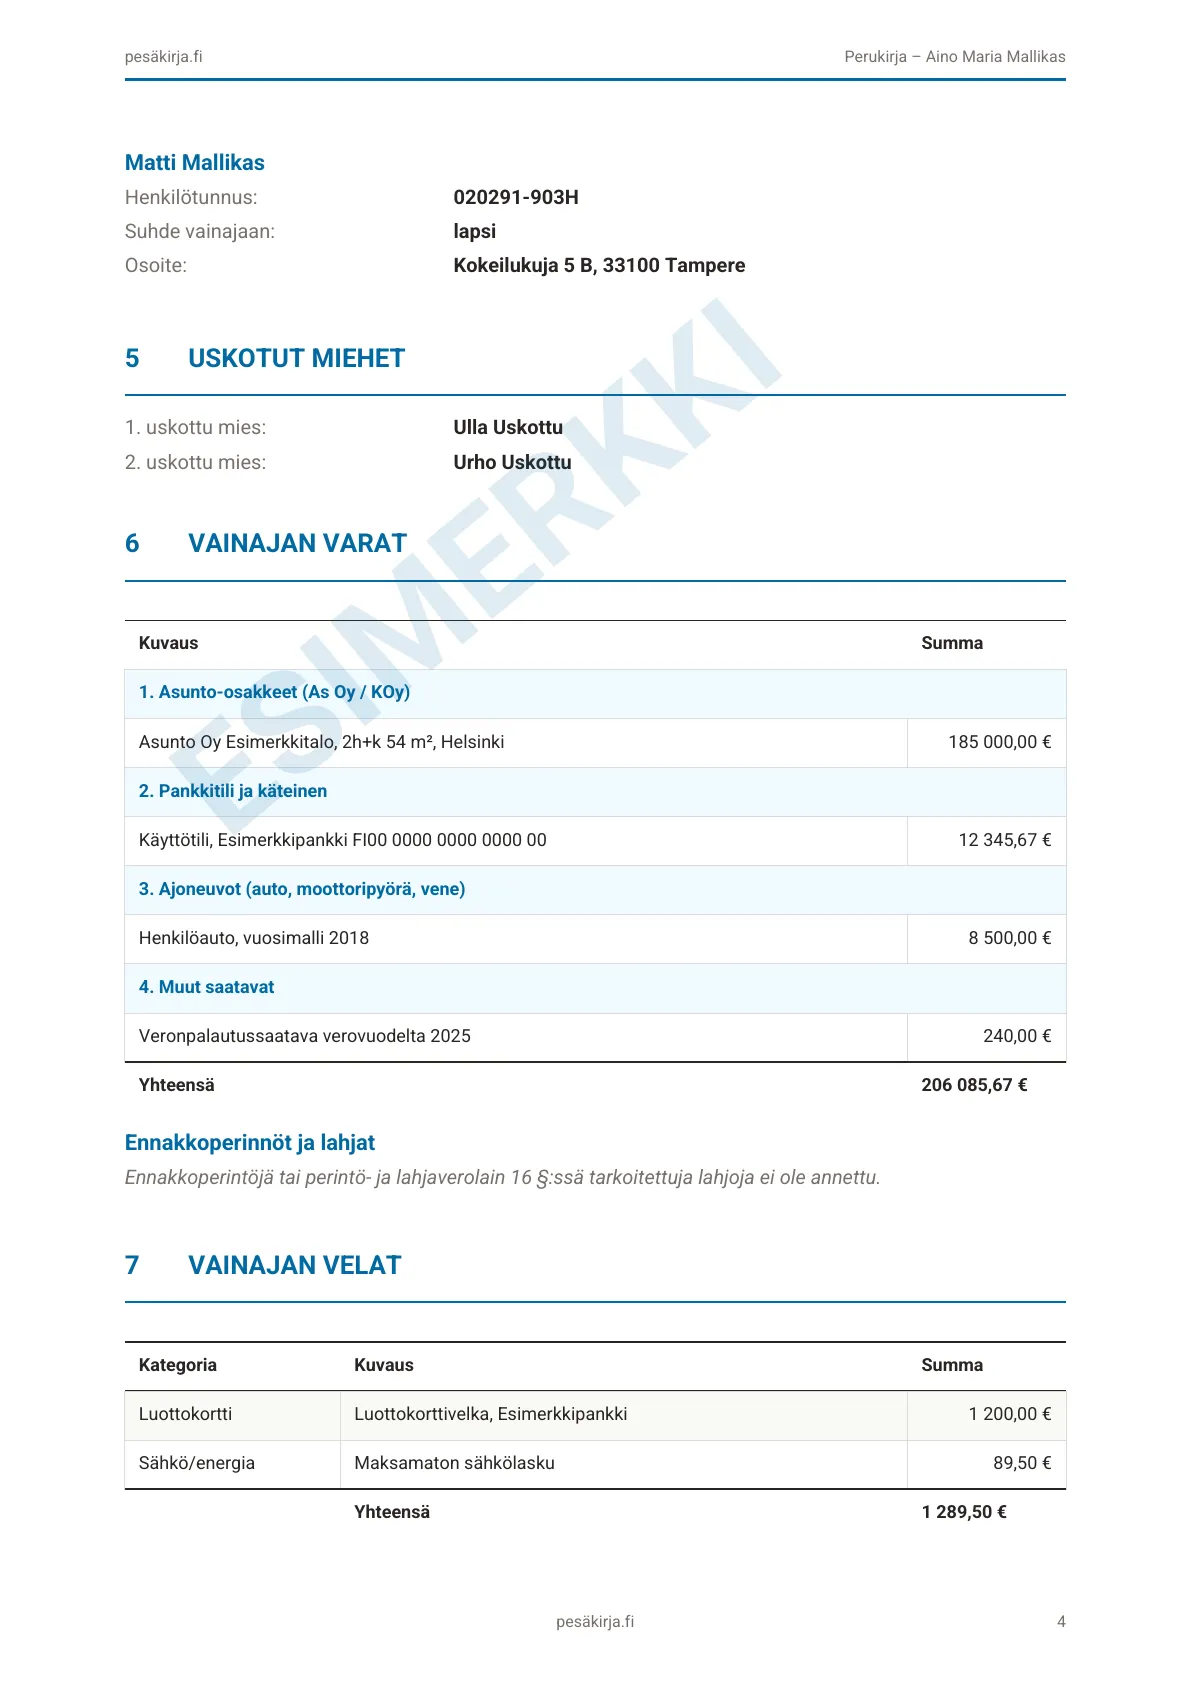
Katso millainen valmis perukirja on: lataa fiktiivisen esimerkkipesän asiakirja, joka on tuotettu samalla tavalla kuin palvelun oikeat perukirjat. Esimerkissä on vesileima, mutta rakenne, osiot ja taulukot ovat täsmälleen samat. Se näyttää, miltä valmis perukirja näyttää, ja sitä voi käyttää esikuvana omaa perukirjaa laadittaessa. Tiedot ovat keksittyjä, joten tiedostoa ei voi käyttää sellaisenaan täytettävänä pohjana. Ohjeet siihen, mitä kuhunkin kohtaan kirjoitetaan, ovat tällä sivulla alla.
Samanlainen asiakirja omilla tiedoillasi
Esimerkki on laadittu samalla palvelulla, jolla laadit oman perukirjasi. Verkossa täytät kohdat omilla tiedoillasi yksi vaihe kerrallaan.
- Lomake huomauttaa, jos jokin lain vaatima tieto puuttuu.
- Saldotodistuksista ja laskuista poimitaan summat automaattisesti, ja poimitut tiedot päätyvät asiakirjaan vasta, kun olet hyväksynyt ne.
- Tiedot tallentuvat automaattisesti, ja maksuttoman tilin avulla voit jatkaa myöhemmin siitä, mihin jäit.
Täyttäminen ja yhteenveto ovat maksuttomia, ja tili on ilmainen. Kertamaksu 79 € (sisältää arvonlisäveron) peritään vasta ennen valmiin asiakirjan lataamista.
Täytä malli verkossa maksutta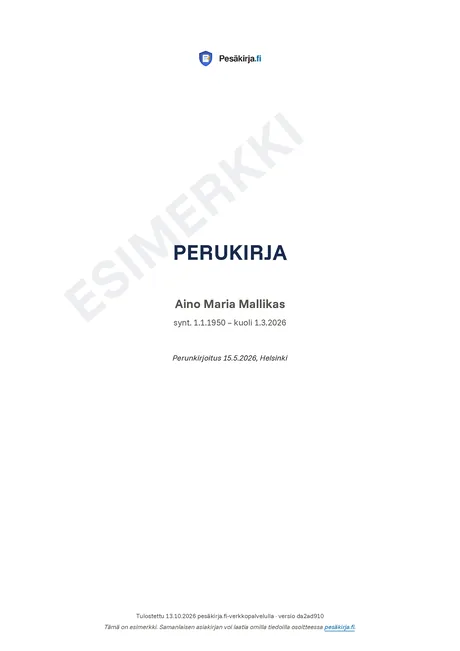
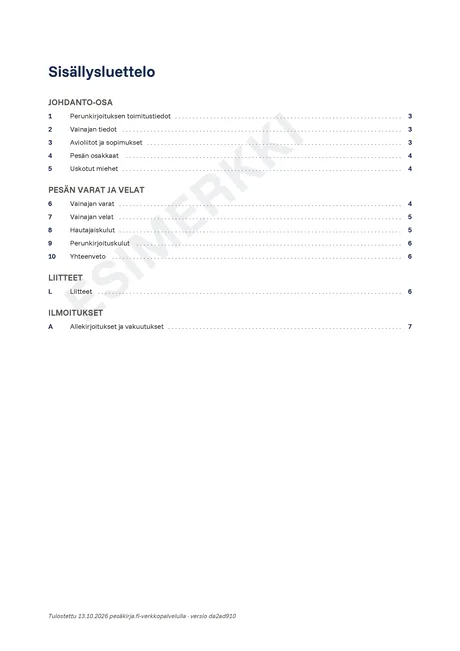
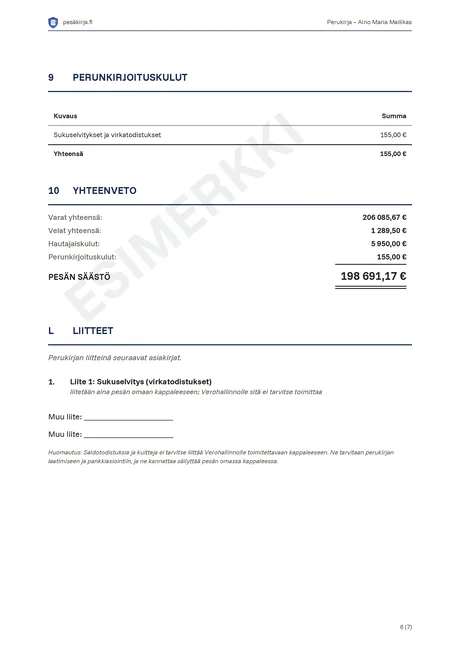
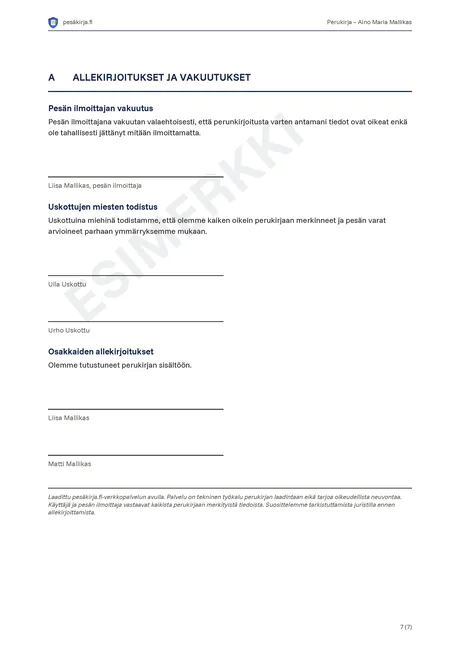
Tyhjä perukirjapohja ei yksin riitä: oikeat tiedot, kuolinpäivän arvot ja Verohallinnolle toimitettavat liitteet on koottava itse. Alla käydään läpi, mitä kuhunkin osioon kirjoitetaan.
Perukirjan rakenne
Perukirja jaetaan tavallisesti seuraaviin osioihin:
Perunkirjoituksen perustiedot
Perunkirjoituksen aika ja paikka, läsnäolijat, pesän ilmoittaja, uskotut miehet sekä pesänhoitaja eli se, joka ottaa vastaan perintöverotusta koskevat ilmoitukset ja tiedustelut
Vainajan tiedot
Nimi, henkilötunnus, ammatti, syntymäaika, kuolinpäivä, viimeinen kotipaikka, siviilisääty
Lesken tiedot
Jos vainaja oli naimisissa: lesken nimi, kotipaikka, henkilötunnus ja avio-oikeustilanne
Jos vainaja oli itse leski, katso alta kohta Perukirja lesken kuoleman jälkeen.
Kuolinpesän osakkaat
Perilliset lakimääräisen perimysjärjestyksen tai testamentin mukaan, kotipaikka ja sukulaisuussuhde. Alaikäisestä merkitään myös syntymäpäivä. Perillinen merkitään, vaikka hänelle ei tulisi pesästä mitään
Testamentti ja avioehtosopimus
Tieto mahdollisesta testamentista, avioehto- tai ositussopimuksesta. Testamentti ja avioehtosopimus otetaan perukirjaan tai liitetään siihen oikeaksi todistettuna jäljennöksenä
Vainajan varat
Pankkitilit, kiinteistöt, asunto-osakkeet, arvopaperit, ajoneuvot, irtaimisto – kuolinpäivän arvoin. Lisäksi kuoleman johdosta maksetut vakuutuskorvaukset: vakuutusyhtiö, saaja ja määrä
Vainajan velat
Asuntolainat, kulutusluotot, verovelat ja muut velvoitteet
Hautajais- ja perunkirjoituskulut
Hautauskulut, hautakiven hankinta ja pystytys sekä perunkirjoituksesta aiheutuneet kulut
Lesken varat ja velat
Lesken oma varallisuus eriteltynä
Ennakkoperinnöt ja lahjat
Perillisille annetut ennakkoperinnöt ajankohdasta riippumatta sekä perillisille ja testamentinsaajille kolmen viimeisen vuoden aikana annetut muut lahjat (PerVL 16 §)
Allekirjoitukset
Pesän ilmoittajan vakuutus ja uskottujen miesten todistus
Perukirja lesken kuoleman jälkeen
Kun vainaja oli itse leski eli hänen puolisonsa oli kuollut jo aiemmin, perukirjaan tarvitaan tietoja myös ensiksi kuolleen puolison kuolinpesästä. Lähtötiedot löytyvät yleensä ensiksi kuolleen puolison perukirjasta sekä mahdollisesta osituskirjasta ja testamentista. Perukirjan sisältöön vaikuttaa ensin se, tehtiinkö puolison kuoltua ositus eli omaisuuden jako vainajan ja ensiksi kuolleen puolison perillisten kesken.
- Jos ositus tehtiin, jäljennös osituskirjasta tai jakokirjasta kuuluu perukirjan liitteisiin. Osituksessa vainajalle tullut omaisuus on hänen omaa varallisuuttaan. Jos vainaja oli myös ensiksi kuolleen puolison perillinen tai testamentinsaaja eikä hänen osuuttaan ollut vielä jaettu, tämä jakamaton osuus merkitään hänen varoihinsa.
- Jos ositusta ei tehty, perukirjaan merkitään sekä vainajan että ensiksi kuolleen puolison kuolinpesän varat ja velat vainajan kuolinpäivän arvoin. Kummastakin eritellään, mikä oli avio-oikeuden ulkopuolella. Jos ensiksi kuolleen puolison perillisiä olivat esimerkiksi yhteiset lapset, avio-oikeuden alaisen omaisuuden nettoarvosta puolet kuuluu yleensä heille. Tämä puolikas on verotettu jo ensiksi kuolleen puolison jälkeen, kun taas toinen puoli verotetaan nyt. Omaisuus, jonka vainaja sai vasta puolisonsa kuoleman jälkeen, esimerkiksi perintönä tai lahjana, kuuluu kokonaan vainajan pesään.
Kun ositusta ei tehty, perintöverotusta varten selvitetään myös, oliko vainaja ilmoittanut vaativansa tasinkoetuoikeutta eli kieltäytyvänsä luovuttamasta omaisuuttaan ensiksi kuolleen puolison perillisille. Tieto vaikuttaa siihen, kuinka suuri osa omaisuudesta verotetaan nyt. Se löytyy yleensä ensiksi kuolleen puolison perukirjasta.
Jos vainaja sai ensiksi kuolleen puolison omaisuutta testamentilla, esimerkiksi keskinäisellä testamentilla, testamentti liitetään perukirjaan. Jos testamentissa määrätään, kuka saa omaisuuden vainajan kuoltua, vainajan varoista eritellään se osa, joka kuuluu testamentin toissijaisille saajille.
Jos ensiksi kuolleelta puolisolta ei jäänyt lapsia eikä lastenlapsia eikä hän tehnyt testamenttia, vainaja peri hänet. Silloin ensiksi kuolleen puolison vanhemmat, sisarukset tai sisarusten jälkeläiset saavat yleensä puolet vainajan pesästä, jos joku heistä on elossa. He ovat vainajan kuolinpesän osakkaita. Perintökaaren mukaan vainaja ei ole voinut määrätä heidän osuudestaan testamentilla.
Erikoistilanteista, kuten osittaisesta osituksesta tai varojen sekoittumisesta, kertoo Verohallinnon ohje Ensin kuolleen puolison tai lesken jälkeisessä perintöverotuksessa tarvittavat tiedot.
Pesäkirjan lomakkeella vainajan siviilisäädyksi valitaan vaiheessa Perustiedot Leski ja avioliiton päättymistavaksi vaiheessa Avioliitot ”Vainajan puoliso kuoli aiemmin”. Kun ositusta ei ole merkitty tehdyksi, lomake kysyy ensiksi kuolleen puolison varat ja velat sekä sen, ilmoittiko vainaja vaativansa tasinkoetuoikeutta. Lomake huomauttaa ennen latausta, jos varat ja velat jäävät merkitsemättä. Kun ositus on merkitty tehdyksi, osituskirja tulee liiteluetteloon.
Määräajat
Perunkirjoitus pidetään kolmen kuukauden kuluessa kuolemasta, ja lisäaikaa voi hakea Verohallinnolta saman ajan kuluessa. Perukirja pitää olla perillä Verohallinnossa kuukauden kuluessa perunkirjoituksesta, ellei Verohallinto ole myöntänyt lisäaikaa myös perukirjan antamiseen. Myöhästyneestä perukirjasta voi joutua maksamaan myöhästymismaksun tai veronkorotuksen. Perukirja tehdään aina, myös silloin kun omaisuutta ei ole tai on vain velkaa. Lisää aikataulusta on perunkirjoituksen muistilistassa.
Esimerkki: perukirjan varallisuusosio
Varallisuusosio on perukirjan tärkein osa verotuksen kannalta. Omaisuus arvostetaan käypään arvoon kuolinpäivänä. Alla esimerkki tyypillisestä varallisuusluettelosta:
| Omaisuuslaji | Kuvaus | Arvo (€) |
|---|---|---|
| Pankkitili | Nordea, käyttötili FI12 3456 7890 1234 56 | 4 521,30 |
| Asunto-osake | As Oy Esimerkkikatu 5 A 12, 3h+k, Helsinki (velaton arvo miinus yhtiölainaosuus) | 245 000,00 |
| Ajoneuvo | Toyota Corolla 2019, ABC-123 | 15 500,00 |
| Irtaimisto | Koti-irtaimisto, uskottujen miesten arvio | 3 000,00 |
Mihin perukirjan arvot perustuvat?
Pankkitilit: Saldo kuolinpäivältä saldotodistuksesta. Arvoon luetaan myös kuolinpäivään mennessä kertynyt korko, josta vähennetään mahdollinen lähdevero. Useimmat pankit lähettävät todistuksen automaattisesti vainajan osoitteeseen; erikseen pyydettynä noin 10 € / pankki.
Kiinteistöt ja asunnot: Käypä arvo eli todennäköinen myyntihinta kuolinpäivänä. Apuna voi käyttää kiinteistönvälittäjän arvioita tai vertailukauppoja, joissa on myyty sijainniltaan ja laadultaan vastaava kohde lähellä kuolinpäivää. Kiinteistöverotuksen verotusarvo ei ole sama kuin käypä arvo, eikä sitä voi käyttää perintöverotuksessa.
Asunto-osake: Arvoksi merkitään velaton käypä arvo, josta on vähennetty asunnon osuus taloyhtiön lainasta. Yhtiölainaosuus on jo vähennetty arvosta, joten sitä ei vähennetä uudelleen velkana. Jos leski tai muu hallintaoikeuden haltija maksaa yhtiölainan hoitokulut, tilanne kannattaa tarkistaa Verohallinnon ohjeesta.
Ajoneuvot: Käypä arvo – esim. Nettiauto-vertailu vastaavista ajoneuvoista
Arvopaperit: Pörssissä noteeratulle arvopaperille käytetään kuolinpäivän noteerausta tai, jos sitä ei ole, lähintä noteerausta. Rahasto-osuuksien ja muiden arvopapereiden arvon saa pankista tai arvopaperiyhtiöstä.
Koti-irtaimisto ja muu irtaimisto: Tavanomaista koti-irtaimistoa ei tarvitse eritellä, kun sen arvo on yhteensä enintään 7 500 euroa (kuolinpäivästä 1.1.2026 alkaen; aiemmin kuolleilla raja on 4 000 euroa). Taide- ja arvoesineet eivät kuulu siihen: kunkin käypä arvo selvitetään erikseen, ja uskotut miehet arvioivat sen.
Usein kysyttyä perukirjan mallista
Mistä saan perukirjan mallin?
Perukirjan mallin voi ladata ilmaiseksi verkosta, mutta valmis pohja ei yksin riitä – tiedot on täytettävä oikein. Pesäkirja.fi-palvelu ohjaa vaihe vaiheelta ja tuottaa valmiin perukirjan.
Voiko perukirjan tehdä itse ilman lakimiestä?
Kyllä. Perintökaari ei edellytä lakimiehen käyttöä eikä aseta perukirjan laatijalle ikä- tai kelpoisuusvaatimusta. Tarvitset kuitenkin kaksi uskottua miestä, jotka arvioivat varat ja kirjoittavat perukirjaan todistuksensa.
Kelpaako vapaamuotoinen perukirja verottajalle?
Perukirjalla ei ole virallista lomaketta, mutta sen on sisällettävä kaikki lain edellyttämät tiedot. Verohallinto pyytää tarvittaessa lisätietoja tai selvitystä ennen verotuksen toimittamista. Jos perukirjaa ei voida panna verotuksen perusteeksi edes oikaistuna, verotus toimitetaan arvioimalla (PerVL 34 §). Puutteesta voi seurata myöhästymismaksu tai veronkorotus, joten tiedot kannattaa antaa kerralla oikein.
Mitä eroa on perukirjan mallilla ja valmiilla perukirjalla?
Malli näyttää perukirjan rakenteen ja sen, mitä kuhunkin kohtaan kirjoitetaan. Valmis perukirja sisältää kaikki vainajan, osakkaiden ja varallisuuden tiedot täytettynä sekä allekirjoituskentät.