Mikä on perukirja?
Päivitetty · Sisällöstä vastaa Koodisto Digital
Perukirja on Suomen lain mukainen virallinen asiakirja, joka laaditaan jokaisen kuolinhetkellään Suomessa asuneen henkilön jälkeen. Se laaditaan perunkirjoitustilaisuudessa, ja siihen kirjataan vainajan ja mahdollisen lesken varat ja velat sekä kuolinpesän osakkaat.
Perukirja toimii samalla perintöverotuksen perusteena – Verohallinto määrää perintöveronperukirjassa ilmoitettujen tietojen pohjalta.
Perukirja ei ole sama asia kuin perinnönjakokirja. Perukirja kertoo, mitä pesässä oli kuolinpäivänä ja ketkä ovat sen osakkaat. Perinnönjakokirja laaditaan vasta perunkirjoituksen jälkeen, kun osakkaat jakavat omaisuuden, ja sen perusteella omaisuus siirtyy osakkaille. Jaon kulku on kuvattu sivulla perinnönjako.
3 kk
Laatimisen määräaika
2 kpl
Uskottua miestä vaaditaan
1 kk
Toimitusaika verottajalle
Mitä perukirja sisältää?
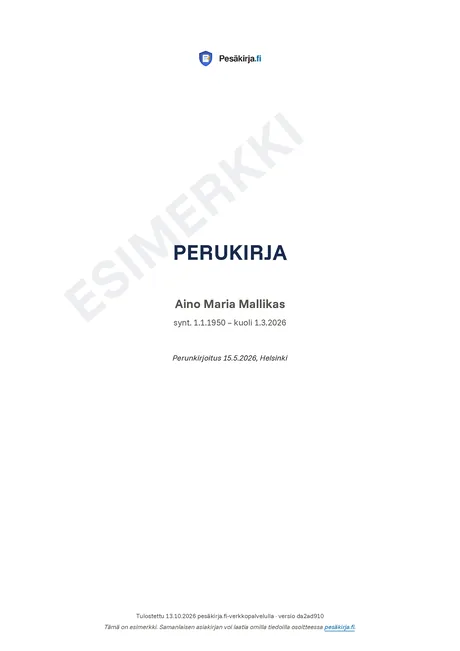
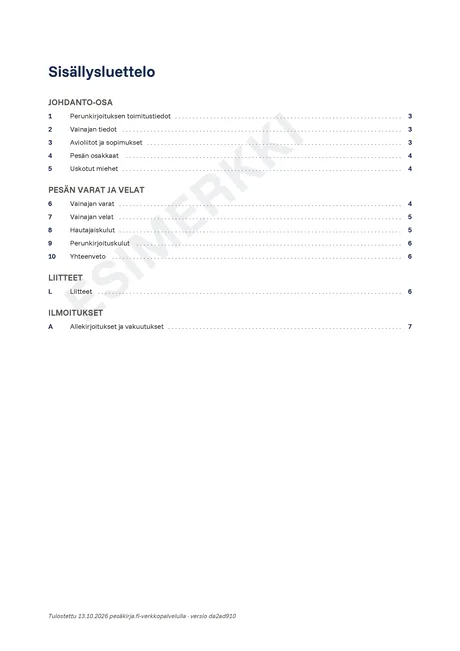
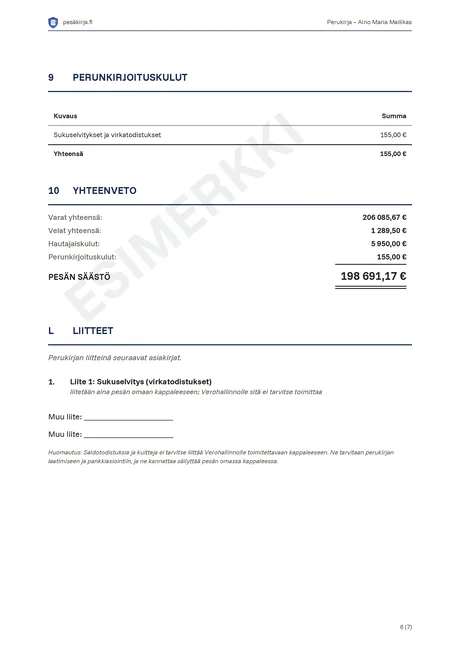
Perintökaaren 20 luvun 3 §:n 1 momentti luettelee, mitä perukirjassa on mainittava. Alla oleva lista kokoaa sen pääkohdat sekä käytännössä tarvittavat tiedot. Henkilötunnusta perintökaari ei vaadi – se on Verohallinnon päätöksen 841/2020 edellyttämä tieto, joka annetaan perukirjassa tai sen liitteenä. Rakenteen näet kohta kohdalta myös perukirjan mallista, ja tilaisuuden kulku on kuvattu sivulla perunkirjoitustilaisuus.
Toimituksen aika ja paikka
PK 20:3 mainitsee nämä ensimmäisinä – ilman niitä perukirja ei kerro, milloin ja missä perunkirjoitus toimitettiin
Vainajan perustiedot
Täydellinen nimi, ammatti, kotipaikka sekä syntymä- ja kuolinpäivä (PK 20:3). Lisäksi henkilötunnus ja osoite
Lesken tiedot
Lesken nimi, kotipaikka ja varallisuus. Leski merkitään myös silloin, kun hän ei ole osakas
Kuolinpesän osakkaat
Perilliset ja testamentinsaajat – nimi, kotipaikka ja sukulaisuussuhde. Alaikäisiltä myös syntymäpäivä. Perillinen mainitaan, vaikka hänelle ei tulisi mitään pesän omaisuudesta (PK 20:3)
Läsnäolijat
Keitä perunkirjoituksessa oli saapuvilla. Jos jollekulle ei annettu tietoa toimituksesta, myös se ja syy siihen (PK 20:3:n 2 momentti)
Testamentti ja avioehtosopimus
Tieto näiden olemassaolosta ja sisällöstä
Vainajan varat
Kiinteistöt, asunnot, pankkitalletukset, arvopaperit, ajoneuvot
Vainajan velat
Lainat, luottokorttivelat ja muut velvoitteet
Hautajais- ja perunkirjoituskulut
Tositteiden mukaiset kulut
Ennakkoperinnöt ja lahjat
Perillisille annetut ennakkoperinnöt ajankohdasta riippumatta sekä perillisille ja testamentinsaajille kolmen viimeisen vuoden aikana annetut muut lahjat (PerVL 16 §)
Uskottujen miesten arvio
Omaisuuden käypä arvo kuolinpäivänä
Merkintä puuttuvasta tiedosta
Jos jotakin edellä mainittua ei voida ilmoittaa, siitä ja sen syystä on tehtävä merkintä perukirjaan (PK 20:3)
Mitä perukirjassa voi vähentää?
Perukirjaan merkitään vähennyksinä vainajan velat sekä kohtuulliset hautajais- ja perunkirjoituskulut. Kohtuullisiin kuluihin kuuluvat myös hautakiven hankinta ja pystytys. Velkoja ovat esimerkiksi asunto- ja luottokorttivelka, vainajan elinajalta jäänyt verovelka ja maksamattomat laskut. Ne merkitään sellaisina kuin ne olivat kuolinpäivänä. Kuoleman jälkeiseltä ajalta tulevat juoksevat kulut, kuten vuokra ja sähkö, maksetaan pesän varoista, mutta niitä ei merkitä perukirjaan. Perintöverotuksessa Verohallinto ratkaisee, mitkä kulut se hyväksyy.
Kuka laatii perukirjan?
Perunkirjoituksen toimittamisesta vastaa se kuolinpesän osakas, jonka hoidettavana pesän omaisuus on, taikka pesänselvittäjä tai testamentin toimeenpanija (PK 20:2) – käytännössä usein leski tai vanhin lapsi. Perintökaari ei vaadi lakimiestä eikä aseta perukirjan laatijalle ikä- tai kelpoisuusvaatimusta. Käytännössä kannattaa muistaa, että pesän ilmoittaja antaa perukirjassa valaehtoisen vakuutuksen (PK 20:6) – tehtävään sopii siis henkilö, joka voi ottaa siitä vastuun. Itse laativille on tehty myös verkkolomake, Pesäkirja.fi: se kysyy kohdat järjestyksessä ja huomauttaa, jos jokin lain vaatima kohta puuttuu. Aloittaminen on maksutonta.
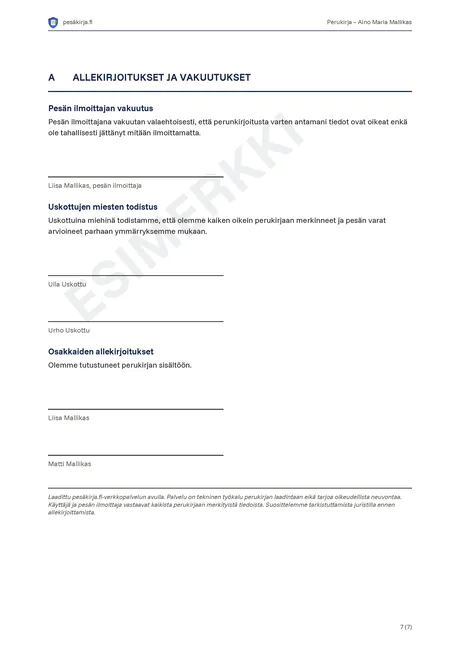
Perukirjaan tarvitaan kuitenkin kaksi uskottua miestä, jotka allekirjoituksellaan todistavat merkinneensä kaiken oikein ja arvioineensa pesän varat parhaan ymmärryksensä mukaan. Perintökaaressa ei ole uskotuille miehille kelpoisuusvaatimuksia. Suomi.fi-opas edellyttää täysi-ikäisyyttä ja oikeustoimikelpoisuutta.
Perunkirjoituksen ja perukirjan määräajat
3 kuukauden määräaika
Perunkirjoitus on toimitettava kolmen kuukauden kuluessa kuolemantapauksesta (perintökaari 40/1965, 20 luvun 1 §) – määräaika koskee toimitusta, ei asiakirjan kirjoittamista. Valmis perukirja annetaan Verohallinnolle kuukauden kuluessa perunkirjoituksesta (PerVL 29 §). Verohallinto voi pidentää kolmen kuukauden aikaa saman ajan kuluessa tehdystä hakemuksesta pesän laadun tai muun erityisen syyn vuoksi.
Perukirjan toimittaminen verottajalle
Perukirja on annettava Verohallinnolle kuukauden kuluessa perunkirjoituksesta (PerVL 29 §):
- Sähköisesti OmaVero-palvelun kautta (suositeltu)
- Postitse Verohallinnon osoitteeseen
Toimittamisen vaiheet OmaVerossa, postiosoite ja myöhästymisen seuraukset ovat sivulla perukirjan toimittaminen verottajalle.
Digi- ja väestötietovirasto (entinen maistraatti) voi pyynnöstä vahvistaa, että perukirjaan on merkitty kaikki pesän osakkaat ja vainajan aviopuoliso, mutta vahvistus on vapaaehtoinen ja maksullinen.
Perintökaaressa ei säädetä perukirjan lainvoimasta eikä muutoksenhausta perukirjaan. Jos perunkirjoituksen jälkeen ilmaantuu uusia varoja tai velkoja, perukirjaa täydennetään tai oikaistaan. Kuolinpesän asioissa lainvoimasta puhutaan testamentin, osituksen ja perinnönjaon yhteydessä: esimerkiksi perinnöksi saadun kiinteistön lainhuudon hakuaika alkaa, kun perinnönjako on saanut lainvoiman. Kun viranomaiselta haetaan kirjausta tai muuta toimenpidettä, vahvistettua perukirjaa pidetään riittävänä selvityksenä pesän osakkaista, ellei asiassa ilmene muuta. Ilman vahvistusta osakkaat osoitetaan perukirjalla ja sukuselvityksellä, ja näin esimerkiksi pankit asian yleensä hoitavat.
Pesäkirja.fi ei lähetä perukirjaa Verohallinnolle puolestasi. Lataat valmiin asiakirjan ja annat sen itse OmaVerossa tai postitse, ja voit merkitä toimituksen lomakkeelle.
Pankki ei ole perukirjan vastaanottaja, mutta se pyytää perukirjan kuolinpesän tilien käyttöä ja lopetusta varten. Ohjeet ovat sivulla kuolinpesän pankkiasiat.
Verohallinnolle toimitettavaan perukirjaan liitetään testamentti, avioehtosopimus ja mahdolliset ositus- tai jakokirjat – saldotodistuksia ja sukuselvitystä ei. Tarkka lista on sivulla perukirjan liitteet.
Verohallinto käyttää perukirjaa perintöverotuksen perusteena. Perukirjan käsittely kestää Verohallinnon mukaan keskimäärin 4–12 kuukautta.
Perukirjan hinta
| Tapa | Hinta |
|---|---|
| Lakitoimisto | alk. 550–900 € |
| Pesäkirja.fi (verkkopalvelu) | 79 € |
| Itse paperilla | 0 € (oma aika) |
Kohtuulliset perunkirjoituskustannukset ovat vähennettävissä pesän varoista perukirjassa, eli ne pienentävät perinnön verotettavaa arvoa.
Usein kysyttyä perukirjasta
Mikä on perukirja?
Perukirja on perunkirjoitustilaisuudessa laadittava virallinen asiakirja, johon kirjataan vainajan ja mahdollisen lesken varat ja velat, perilliset sekä testamentti- ja avio-oikeusmääräykset.
Kuka voi laatia perukirjan?
Perintökaari ei vaadi lakimiestä eikä aseta perukirjan laatijalle ikä- tai kelpoisuusvaatimusta. Perunkirjoituksen toimittamisesta huolehtii se osakas, jonka hoidettavana pesän omaisuus on, taikka pesänselvittäjä tai testamentin toimeenpanija (PK 20:2). Lisäksi tarvitaan kaksi uskottua miestä, jotka arvioivat varat ja kirjoittavat perukirjaan todistuksensa.
Mikä on perunkirjoituksen määräaika?
Määräaikoja on kaksi. Perunkirjoitus on toimitettava kolmen kuukauden kuluessa kuolemantapauksesta (PK 20:1), ja perukirja on annettava Verohallinnolle kuukauden kuluessa perunkirjoituksesta (PerVL 29 §). Verohallinto voi pidentää kolmen kuukauden aikaa saman ajan kuluessa tehdystä hakemuksesta, jos siihen on aihetta pesän laadun tai muun erityisen syyn vuoksi.
Paljonko perukirjan laatiminen maksaa?
Lakitoimistossa perunkirjoituksen lähtöhinta on tavallisimmin 550–900 euroa, ja hinta nousee usein pesän koon tai työn määrän mukaan. Pesäkirja.fi-palvelussa perukirjan voi laatia itse verkossa hintaan 79 euroa.
Minne perukirja toimitetaan?
Perukirja toimitetaan Verohallinnolle kuukauden kuluessa perunkirjoituksesta. Sen voi lähettää OmaVero-palvelussa sähköisesti tai postitse.
Mistä saa perukirjan?
Valmista perukirjaa ei saa mistään virastosta, sillä se laaditaan kuolinpesää varten perunkirjoituksessa. Sen voi tehdä itse, teettää lakimiehellä, pankissa tai hautaustoimistossa tai laatia verkkopalvelussa. Tältä sivustolta saat perukirjan mallin ja ladattavan esimerkkiasiakirjan maksutta. Jo laaditusta perukirjasta voi pyytää kopion Verohallinnolta.
Mistä saa kopion perukirjasta tai vanhan perukirjan?
Vuonna 1994 tai sen jälkeen laaditun perukirjan kopion saa Verohallinnolta. Perillinen tai pesän ilmoittaja pyytää sen OmaVerossa kohdasta Perintöveron toiminnot tai paperisella tilauslomakkeella 3627. Verohallinnon säilyttämä perukirja on salassa pidettävä, mutta Verohallinto voi antaa siitä kopion sille, joka tarvitsee sitä etujensa, oikeuksiensa tai velvollisuuksiensa hoitamiseen. Kopio voi olla maksullinen. Ennen vuotta 1994 laaditun perukirjan kopiota pyydetään ensisijaisesti vainajan viimeisen kotikunnan käräjäoikeudesta. Jos perukirja on jo siirretty Kansallisarkistoon, sen voi etsiä Astia-palvelusta ja tilata sieltä jäljennöksen.
Kenellä on oikeus nähdä tai saada perukirja?
Verohallinnolle annettu perukirja on salassa pidettävä, ja siitä saa kopion vain perustellusta syystä. Perillinen tai pesän ilmoittaja voi pyytää kopiota OmaVerossa, ja pankin, lakitoimiston tai oikeusaputoimiston edustaja voi pyytää sitä OmaVeron rajoitetun asioinnin kautta. Verohallinnon mukaan toisen kuolleen henkilön perukirjasta voivat saada tietoja perunkirjoitusta varten tämän puoliso, perinnönsaaja tai testamentinsaaja sekä käräjäoikeuden määräämä pesänselvittäjä tai pesänjakaja. Perintökaaren mukaan osakkaille ja eloonjääneelle puolisolle on annettava hyvissä ajoin tieto perunkirjoituksen ajasta ja paikasta, kun se on mahdollista ilman sanottavaa hankaluutta.
Pitääkö perukirja toimittaa osakkaille?
Perintökaaressa ei ole säännöstä, joka velvoittaisi toimittamaan perukirjan osakkaille, vaan perukirja annetaan Verohallinnolle. Verohallinnon ohjeen mukaan perukirjasta kannattaa kuitenkin tehdä useampi allekirjoitettu alkuperäinen kappale, koska alkuperäistä tarvitaan aina, kun pitää selvittää, kuka voi edustaa kuolinpesää. Perillinen voi myös pyytää perukirjasta kopion Verohallinnolta.
Mitä jos perukirjaa ei löydy?
Kadonneen perukirjan tilalle voi pyytää kopion laatimisvuoden mukaan Verohallinnolta, käräjäoikeudesta tai Kansallisarkistosta. Jos perukirjaa ei löydy mistään, perunkirjoitus on voinut jäädä kokonaan toimittamatta. Jos perunkirjoitus on laiminlyöty, käräjäoikeus määrää Verohallinnon ilmoituksesta sopivan henkilön toimituttamaan sen. Laiminlyöty perunkirjoitus voidaan toimittaa myöhässäkin, mutta Verohallinto voi silloin määrätä myöhästymismaksun tai veronkorotuksen. Jos kuolemasta on kulunut vuosia ja pesä on yhä jakamatta, seuraukset kannattaa käydä läpi juristin kanssa.
Pitääkö perukirja toimittaa pankkiin?
Perukirja annetaan Verohallinnolle, ei pankille. Pankki tarvitsee kuitenkin perukirjan, kun kuolinpesän tilejä käytetään tai lopetetaan, koska siitä selviävät pesän osakkaat. Pankille perukirja toimitetaan pankin omien ohjeiden mukaan, monessa pankissa verkkopankin kautta.
Perukirja vai perunkirja?
Oikea sana on perukirja. Muoto perunkirja on yleinen sekaannus, joka syntyy sanasta perunkirjoitus. Perunkirjoitus tarkoittaa tilaisuutta ja koko toimitusta, perukirja siinä laadittavaa asiakirjaa.